Entwurf eines Steuervereinfachungsgesetzes 2027
Hintergrund
Neben der Einkommensteuerreform arbeitet das Bundesfinanzministerium unter Lars Klingbeil an einem 142 Seiten umfassenden Entwurf für ein „Steuervereinfachungsgesetz 2027“. Der Entwurf enthält 28 Einzelmaßnahmen und soll Bürokratie abbauen, Verfahren automatisieren und die Finanzverwaltung entlasten.
Wichtig: Der Entwurf ist nach Medienberichten vom 13. November 2026 erst in der regierungsinternen Abstimmung. Ein Beschluss der Bundesregierung liegt noch nicht vor. Die folgenden Angaben beruhen auf diesen Berichten.
Persönliche Einschätzung: Allerdings haben die Änderungen Gedanken in sich und bezeugen auch das zwar ein Veränderungswille da ist, aber leider es noch komplizierter wird in der praktischen Anwendung und für machen auch böse Überraschungen beinhaltet. Sich kein Streich der in die Zeit passt und sicher keine Idee einer echten Entlastung in Bürokratie und spürbar im Geldbeutel!!
Steuerfreie Abfindungen bis 5.000 Euro
Abfindungen bis zu 5.000 Euro sollen unter bestimmten Voraussetzungen steuerfrei bleiben:
- die Zahlung ist in einem Tarifvertrag geregelt,
- die betroffene Person nimmt innerhalb von vier Monaten eine neue Beschäftigung auf und
- das neue Arbeitsverhältnis besteht mindestens sechs Monate ununterbrochen.
Die Regelung soll erstmals für 2027 gelten, und zwar für Abfindungen, die nach dem 31. Dezember 2026 gezahlt werden.
Einfach erklärt: Wer seinen Arbeitsplatz verliert und schnell wieder eine neue Stelle findet, soll eine tarifvertraglich geregelte Abfindung bis 5.000 Euro nicht versteuern müssen. Ziel ist ein schneller Übergang in neue Beschäftigung.
Persönliche Einschätzung: Allerdings wieviel Aufwand das in der Praxis für Betriebe und Behörden bedeutet, die dann ja zusammenarbeiten müssen oder besser es gibt keine Erklärung wo hier ernsthaft eine Entlastung stattfinden soll und was ältere Arbeitnehmer, nach Ihrer Kündigung einen neuen Job in dieser Zeit bekommen sollen…diese werden also noch nachträglich steuerlich bestraft!
Höhere Grenze für Nebeneinkünfte
Die Grenze, bis zu der für Nebeneinkünfte (zum Beispiel neben dem Arbeitslohn oder der Rente) keine Steuererklärung abgegeben werden muss, soll von 410 Euro auf 800 Euro pro Jahr steigen. Dadurch sollen rund 11.000 Pflichtveranlagungen entfallen.
Persönliche Einschätzung: Hört sich gut an, doch die Mehrheit hat von dem nicht. Die Zahl der Pflichterklärungen in Minimal zur Gesamtzahl der Abgaben die weiterhin müssen.
Beispiel: Ein Arbeitnehmer hat neben seinem Lohn Nebeneinkünfte von 600 Euro im Jahr. Bisher liegt er über der Grenze von 410 Euro und muss deshalb eine Steuererklärung abgeben. Nach der geplanten Grenze von 800 Euro wäre er allein deswegen nicht mehr dazu verpflichtet.
Wegfall der Steuerklassen III und V ab 2030
Ab dem 1. Januar 2030 sollen die Steuerklassen III und V beim Lohnsteuerabzug entfallen. Ehe- und Lebenspartner sollen stattdessen in Steuerklasse IV mit einem automatisierten Faktorverfahren eingeordnet werden.
Einfach erklärt: Die Steuerlast im Jahr ändert sich dadurch nicht, weil das Ehegattensplitting bei der Zusammenveranlagung bestehen bleibt. Es verschiebt sich aber der monatliche Lohnsteuerabzug zwischen den Partnern: Der geringe verdienende Partner hat im Monat mehr netto, der besserverdienende weniger. Das kann sich auch auf Lohnersatzleistungen wie das Elterngeld auswirken. Derzeit müssen rund zwölf Millionen Ehepartner wegen der Kombination III/V eine Steuererklärung abgeben.
Beispiel: Paar mit nur einem Verdiener nach dem geplanten Verfahren ab 2030 (vereinfacht)
Ein Ehepaar wird zusammen veranlagt. Nur ein Partner ist beschäftigt und hat ein zu versteuerndes Einkommen von 50.000 Euro, der andere Partner hat kein Einkommen. Bis 2029 hat der Verdiener in der Regel Steuerklasse III. Ab 2030 soll es diese Steuerklasse nicht mehr geben: Der Verdiener erhält Steuerklasse IV, und die Finanzverwaltung soll den Faktor automatisch ermitteln und eintragen. Ein Antrag beim Finanzamt wie im heutigen Faktorverfahren soll nicht mehr nötig sein.
Die Rechnung unterstellt, dass das neue automatisierte Verfahren den Faktor wie bisher als Verhältnis von Splittingsteuer zu Steuer nach Klasse IV bildet. Zur Vereinfachung wird mit dem Einkommensteuertarif 2026 und dem zu versteuernden Einkommen statt mit dem Bruttolohn gerechnet:
- Steuer nach Steuerklasse IV ohne Faktor (Grundtarif): 10.548 Euro im Jahr, also rund 879 Euro im Monat
- Tatsächliche Jahressteuer des Paares nach Splittingtarif: 2 × 2.850 Euro = 5.700 Euro
- Faktor: 5.700 Euro / 10.548 Euro = 0,540
- Monatlicher Abzug mit Faktor: 10.548 Euro × 0,540 / 12 = rund 475 Euro
Ergebnis: Mit dem automatisch ermittelten Faktor würde beim Verdiener monatlich ungefähr die Steuer einbehalten, die das Paar im Jahr tatsächlich schuldet. Das entspricht in etwa dem heutigen Abzug in Steuerklasse III. Ohne Faktor läge der monatliche Abzug in Steuerklasse IV um rund 404 Euro höher. Entscheidend für Alleinverdiener-Paare ist deshalb, dass der Faktor ab 2030 tatsächlich automatisch und richtig eingetragen wird.
Hinweis: Die bisher bekannt gewordenen Berichte nennen nur ein „automatisiertes Faktorverfahren in Steuerklasse IV“. Wie der Faktor im neuen Verfahren genau berechnet wird und ob für Alleinverdiener eine Sonderregel gilt, geht daraus nicht hervor. Das Beispiel ist daher eine eigene Modellrechnung unter der oben genannten Annahme. Solidaritätszuschlag, Kirchensteuer, Vorsorgepauschale und Freibeträge sind nicht berücksichtigt.
Abweichende Darstellung einer anderen Quelle: „Nach dem Online-Rechner „Faktorverfahren IV/IV statt III/V 2027“ von Teamz Lab bleibt III/V sinnvoll, wenn nur ein Partner arbeitet. Der Faktor wäre dann „immer 1,0“ und würde sich nicht von der normalen Steuerklasse IV unterscheiden. Folgt man dieser Darstellung, würde beim Alleinverdiener im Beispiel monatlich die volle Lohnsteuer nach Klasse IV einbehalten (rund 879 Euro statt rund 475 Euro). Der Splittingvorteil würde dann erst über die Steuererklärung erstattet.
Diese Darstellung weicht von der bisherigen Berechnungsformel des Faktorverfahrens ab. Es handelt sich um einen privat betriebenen Bildungsrechner, nicht um eine amtliche Quelle; der Anbieter weist selbst darauf hin, dass er keine Steuerberatung ersetzt.
Quelle: Teamz Lab, „Faktorverfahren IV/IV statt III/V 2027 Rechner Deutschland“, Stand Mai 2026, aktualisiert Oktober 2026, tool.teamzlab.com, abgerufen am 15. November 2026.“
Persönliche Einschätzung: Andere Quellen folgen allerdings einen anderen Ansatz und da wird es zu einer Erhöhung der Steuer kommen. Insbesondere das hier noch etwas anderes angestrebt wird. Es sollen zukünftig klassische Familienmodell eben gerade nicht mehr geben, sondern beide Partner sollen gleichberechtigt arbeiten gehen. Ich persönlich sehe darin auch einen Eingriff in die Freiheit des Einzelnen wie er seine Partnerschaft leben will und seine Kinder auch selbst erziehen möchte.
Gegen diesen Teil gibt es Kritik, unter anderem von Bayerns Finanzminister Albert Füracker (CSU) und vom Unions-Finanzpolitiker Fritz Güntzler (CDU).
Persönliche Einschätzung: Diese Kritik ist berechtigt.
Steuererklärung nur noch elektronisch
Die Einkommensteuererklärung soll künftig für alle Steuerpflichtigen, also auch für Arbeitnehmer und Rentner, nur noch elektronisch (zum Beispiel über ELSTER) abgegeben werden. Für das Jahr 2025 gingen noch rund 4,6 Millionen Erklärungen auf Papier ein. Der elektronische Anteil soll von rund 78 Prozent auf etwa 95 Prozent steigen.
Erleichterungen für Personengesellschaften
Personengesellschaften, zum Beispiel Handwerksbetriebe, sollen leichter zur Körperschaftsteuer wechseln können (Optionsmodell). Dafür sind flexiblere Regeln bei der Übertragung von Sonderbetriebsvermögen vorgesehen. Außerdem sollen begünstigt einbehaltene Gewinne (Thesaurierung) bei einem Wechsel besser abgesichert werden.
Finanzielle Wirkung
Das Paket ist weitgehend aufkommensneutral angelegt. Das Ministerium rechnet mit:
- 2027: Mehreinnahmen von 95 Millionen Euro,
- 2028: Mehreinnahmen von 215 Millionen Euro,
- 2029: Mindereinnahmen von 355 Millionen Euro,
- 2030: Mindereinnahmen von rund 405 Millionen Euro.
Persönliche Einschätzung: Nun ein Schelm wer böses denkt. Oder glaubt irgendjemand das es tatsächlich zu den Mindereinnahmen kommet oder diese dann nicht über andere Quellen wieder aufgeschlossen werden. Und dann wäre ja noch das wir gerade jetzt eine Entlastung benötigen bei der Bevölkerung und keine Entlastung kurz vor den geplanten Wahlen zum Bundestag!
13. Zusammenfassung
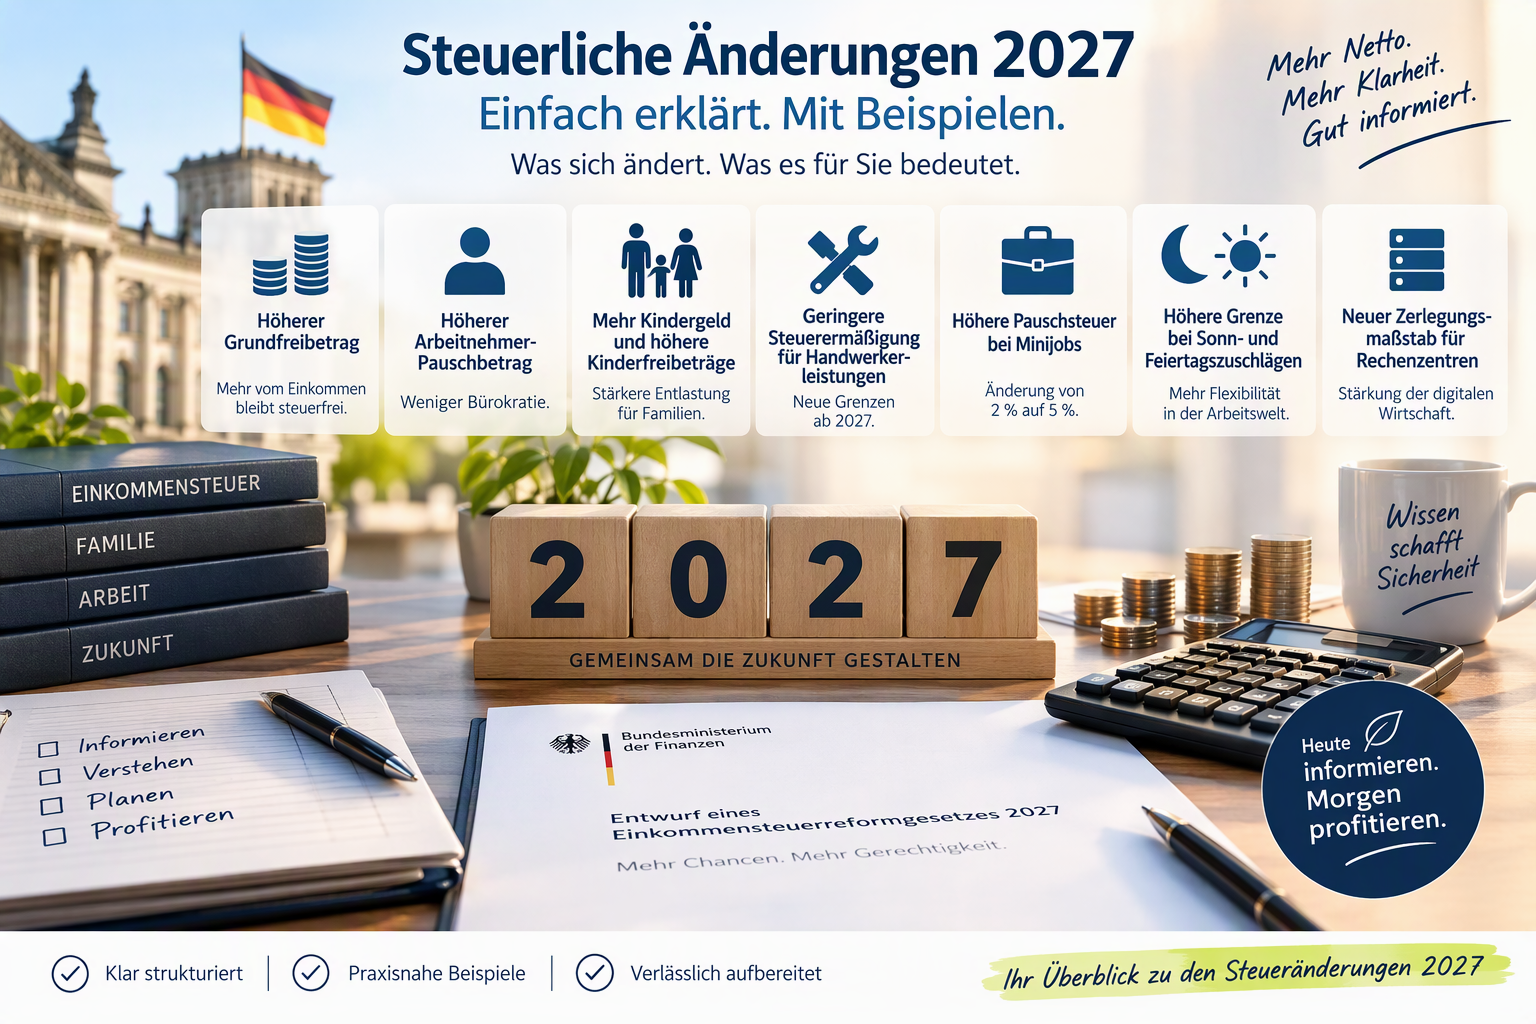
Die geplanten Änderungen enthalten sowohl Entlastungen als auch Mehrbelastungen.
Vorgesehene Entlastungen
- höherer Grundfreibetrag,
- veränderter Einkommensteuertarif,
- höherer Arbeitnehmer-Pauschbetrag,
- höheres Kindergeld,
- höhere Freibeträge für Kinder,
- höhere Grundlohngrenze bei steuerfreien Sonn- und Feiertagszuschlägen,
- nach dem Entwurf des Steuervereinfachungsgesetzes 2027: steuerfreie Abfindungen bis 5.000 Euro und eine höhere Grenze für Nebeneinkünfte (800 statt 410 Euro).
Vorgesehene Mehrbelastungen oder Einschränkungen
- 45-prozentiger Steuersatz bereits ab 250.000 Euro zu versteuerndem Einkommen,
- neuer Steuersatz von 47 Prozent ab 280.000 Euro,
- geringere Steuerermäßigung für Handwerkerleistungen,
- Erhöhung der einheitlichen Pauschsteuer bei Minijobs von 2 auf 5 Prozent.
Die tatsächlichen finanziellen Auswirkungen hängen vom jeweiligen Einzelfall ab. Der Bericht gibt die Regelungen und Zahlen aus dem Regierungsentwurf zur Einkommensteuerreform sowie die bislang bekannt gewordenen Pläne zum Steuervereinfachungsgesetz 2027 wieder. Er berücksichtigt keine späteren Änderungen im weiteren Gesetzgebungsverfahren und schon gar nicht die Situation der praktischen Wirklichkeit des Lebens. Auch klar, alles Angeben des Berichts ersetzten weder Rechts- noch Steuerberatung. Vielleicht wird diese aber gerade immer mehr benötigt?